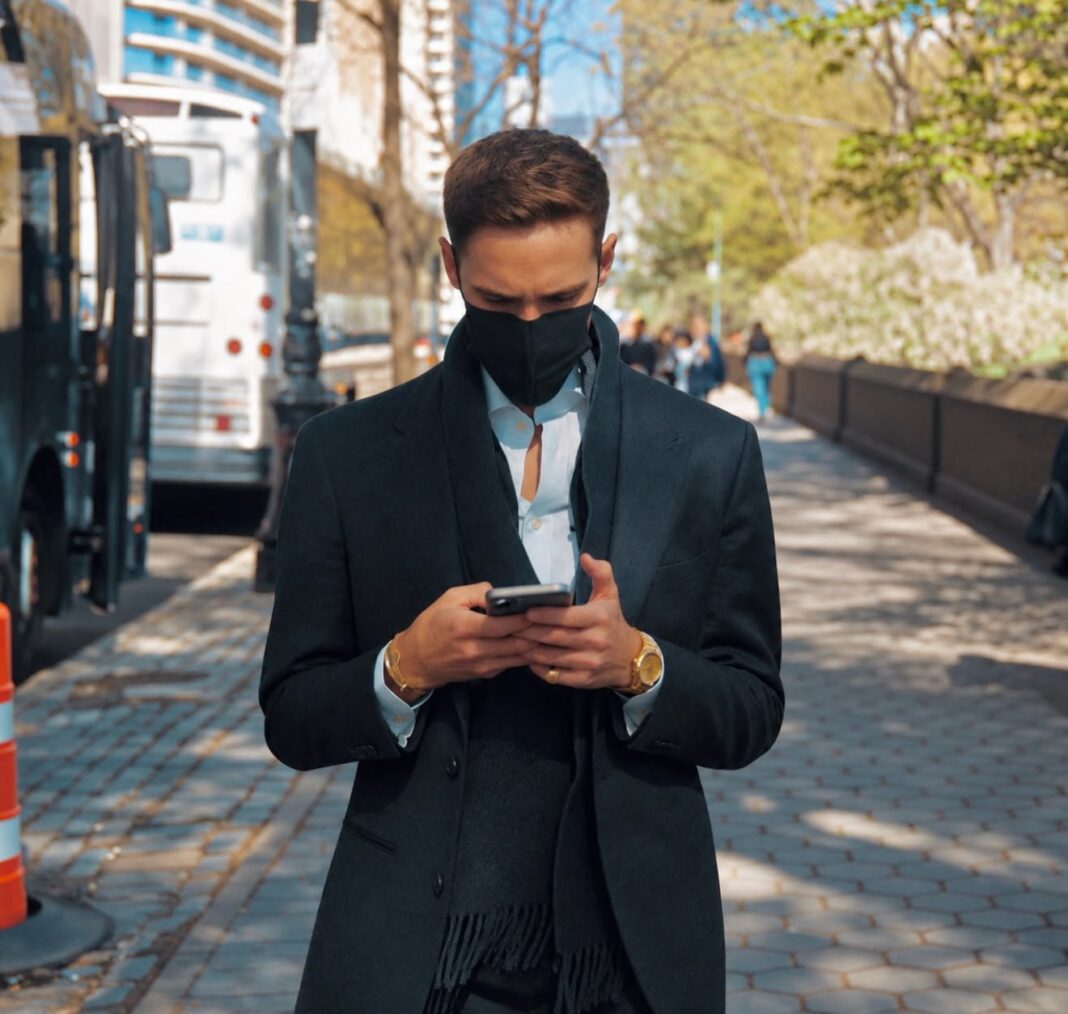

Trader professionnel, investisseur et entrepreneur, Elliot Hewitt défend une vision de la finance qui dépasse largement les marchés financiers. Après avoir fait ses armes dans une société de gestion londonienne, il a choisi l’indépendance pour développer ses propres stratégies d’investissement et gérer plusieurs millions de dollars de capital propriétaire. Derrière ce parcours se dessine une philosophie : générer des revenus ne suffit pas à construire une fortune. Encore faut-il savoir conserver son capital, le faire fructifier et transformer cette richesse en véritable liberté.
Au-delà de l’image du trader
Dans l’imaginaire collectif, le trader vit au rythme de ses écrans. Des positions ouvertes le matin, refermées le soir, le regard rivé sur les prochains mouvements de marché. Cette image ne raconte pourtant qu’une partie de l’histoire d’Elliot Hewitt, actif sur les marchés financiers depuis douze ans.
Son approche s’inspire directement du monde institutionnel. Elle repose sur l’analyse macroéconomique, les modèles financiers et, surtout, une gestion rigoureuse du risque. Plutôt que de concentrer son attention sur les profits potentiels, il privilégie la maîtrise des pertes et la préservation du capital.
Une philosophie qui tranche avec la recherche de gains rapides souvent associée au trading particulier. Pour lui, les performances sont avant tout la conséquence d’un processus rigoureux, et non un objectif à poursuivre au détriment du risque.
Mais le trading ne représente qu’une partie de sa stratégie financière. Il le considère comme un métier, une activité permettant de générer du capital grâce à des stratégies actives. L’investissement à long terme répond, lui, à un autre objectif : faire fructifier ce capital, le diversifier et progressivement réduire sa dépendance aux revenus du travail.
Une indépendance construite très tôt
Cette vision trouve ses origines dans un parcours commencé dès l’adolescence. Elliot Hewitt découvre les marchés financiers à 13 ans, en expérimentant ses premières stratégies sur des comptes de démonstration. À 15 ans, il suit une formation à la London School of Business and Finance, où il obtiendra un Level 5 Diploma in Applied Financial Trading.
Il poursuit ensuite des études de finance à l’University of Westminster, à Londres, avec l’ambition d’intégrer le monde institutionnel.
Il rejoint KPC, une société londonienne de gestion de fonds organisée autour de plusieurs activités d’investissement. Pendant deux ans, il évolue au sein du département consacré à la performance sur le marché des changes, le Forex.
Cette expérience lui permet d’approfondir une approche professionnelle des marchés, mais elle révèle également les contraintes du secteur institutionnel. Malgré les opportunités offertes par cet environnement, il prend conscience que le modèle traditionnel ne correspond pas à ses ambitions personnelles.
Son objectif dépasse la progression d’une carrière financière. Il souhaite maîtriser son temps, ses décisions d’investissement et son lieu de vie, sans dépendre d’une structure ou d’une hiérarchie.
Il quitte finalement Londres peu avant la pandémie de Covid pour développer son activité indépendante, avant de s’installer au Panama. Il y poursuit son activité de trader et d’investisseur, en gérant aujourd’hui plusieurs millions de dollars de capital propriétaire, exclusivement pour son propre compte.
Un choix qui illustre une conviction centrale : la réussite financière n’a de sens que si elle s’accompagne d’une véritable indépendance.
Gagner de l’argent ne rend pas riche
C’est l’un des principes fondamentaux de sa philosophie : un revenu élevé ne garantit ni la richesse ni la liberté financière.
Gagner 10 000, 30 000 ou même 100 000 euros par mois ne dit finalement pas grand-chose de la situation patrimoniale d’un individu. Ce qui compte, c’est la proportion de ces revenus qui est conservée, investie et transformée en actifs productifs.
Elliot Hewitt distingue ainsi trois étapes : générer des revenus, accumuler du capital et construire un patrimoine capable de fonctionner indépendamment de son activité professionnelle.
Cette distinction lui paraît particulièrement importante chez les entrepreneurs et les traders. Certains parviennent à générer des revenus considérables pendant des années, tout en restant dépendants de leur prochaine rentrée d’argent. Leur niveau de vie progresse, mais leur indépendance financière, elle, n’évolue pas nécessairement.
Pour lui, la véritable mesure de la richesse reste le patrimoine net, c’est-à-dire la valeur totale des actifs détenus, diminuée des dettes.
Un patrimoine important permet de générer des revenus sans intervention quotidienne, de traverser les périodes difficiles et, surtout, de disposer d’une liberté de choix que le salaire seul ne garantit pas.
L’objectif n’est donc pas simplement de gagner davantage, mais de parvenir à un stade où travailler devient un choix plutôt qu’une nécessité.
Tout mesurer, depuis l’adolescence
Cette philosophie se traduit par une discipline financière qu’Elliot Hewitt applique depuis l’âge de 15 ou 16 ans.
Chaque mois, il enregistre ses revenus, ses dépenses, les performances de ses investissements et l’évolution de son patrimoine net. Il dispose ainsi d’un historique retraçant, mois après mois, sa progression financière depuis l’adolescence.
La question centrale n’est pas uniquement de savoir combien d’argent a été gagné, mais combien il en reste réellement une fois les dépenses déduites.
Son suivi va cependant bien au-delà d’un simple budget personnel. Il analyse la répartition de ses actifs entre différentes classes d’investissement, mais également leur distribution entre établissements financiers et juridictions. Une manière de maîtriser non seulement les risques de marché, mais aussi ceux liés à la concentration de son patrimoine.
Il accorde également une importance particulière à un indicateur : sa capacité à maintenir son niveau de vie sans travailler.
En confrontant son patrimoine disponible, ses dépenses mensuelles et ses revenus passifs, il cherche à mesurer combien de mois ou d’années il pourrait financer son train de vie sans nouveaux revenus professionnels.
Lorsque les revenus passifs durables couvrent les dépenses, un nouveau seuil est franchi : le patrimoine peut, sous réserve des risques et des fluctuations de marché, soutenir le niveau de vie sans nécessiter de travail supplémentaire.
Cette mesure de l’autonomie financière constitue, à ses yeux, un indicateur bien plus pertinent que le seul niveau de rémunération.
Le coût caché de ce que l’on possède
Autre idée forte de sa vision : chaque acquisition possède un coût qui dépasse largement son prix d’achat.
Au-delà de l’entretien, des assurances ou de la dépréciation, Elliot Hewitt intègre systématiquement le coût d’opportunité : ce que l’argent immobilisé aurait pu rapporter s’il avait été investi autrement.
Prenons l’exemple d’une montre de luxe à 150 000 dollars. Avec une hypothèse de rendement alternatif de 10 % par an, immobiliser cette somme représente un manque à gagner potentiel de 15 000 dollars annuels, soit 1 250 dollars par mois, avant prise en compte des variations de valeur de la montre.
Il raisonne alors comme si la possession de cet objet impliquait un abonnement mensuel invisible.
Cette approche ne signifie pas qu’il refuse les dépenses de plaisir. Amateur d’automobiles et d’horlogerie, il possède lui-même plusieurs objets de luxe. Mais il veille à ce que leur valeur ne représente qu’une fraction marginale de son patrimoine global, de l’ordre de quelques pourcents.
La question n’est donc pas de savoir si un achat est financièrement accessible, mais si son coût réel est justifié au regard des autres possibilités d’utilisation du capital.
Cette logique s’applique également à l’immobilier. Acheter un bien mobilise des fonds qui auraient pu être investis ailleurs. Pour comparer l’achat et la location, il prend notamment en compte le coût de financement, les charges, la fiscalité, l’évolution potentielle de la valeur du bien et le rendement alternatif du capital immobilisé.
Une manière de considérer chaque décision patrimoniale comme un arbitrage économique, plutôt que comme une simple question de pouvoir d’achat.
Du trading à la construction d’un patrimoine durable
Cette distinction entre génération de revenus et accumulation de patrimoine structure également sa manière d’investir.
Le trading reste une activité professionnelle active, nécessitant une analyse constante des marchés, des décisions régulières et une exposition au risque. Mais à mesure que le capital augmente, concentrer l’intégralité de son patrimoine sur des stratégies de trading à court terme devient, selon lui, de moins en moins pertinent.
La diversification répond alors à un double objectif : réduire la concentration des risques et développer des investissements nécessitant moins d’intervention quotidienne.
Pour Elliot Hewitt, cette transition est essentielle. Un trader peut être performant dans son métier tout en restant financièrement vulnérable si l’ensemble de sa fortune dépend de ses prochaines opérations.
L’investissement à long terme permet au contraire de dissocier progressivement la croissance du patrimoine de l’activité professionnelle.
Cette complémentarité entre trading actif, gestion du risque et investissement patrimonial constitue le fil conducteur de son approche.
Transmettre une approche professionnelle de la finance
Cette vision se retrouve également dans les programmes éducatifs qu’il a développés.
Avec plus de 200 000 abonnés sur YouTube, Elliot Hewitt a construit une importante audience francophone autour de la macroéconomie, des marchés financiers et de l’éducation financière.
Son programme Macro Trader Accelerator vise à transmettre une approche professionnelle du trading, inspirée de son expérience institutionnelle, en mettant notamment l’accent sur l’analyse macroéconomique, la construction de stratégies et la gestion du risque.
En parallèle, Smart Finance Pro s’adresse à une problématique différente : apprendre à gérer ses finances personnelles, maîtriser ses dépenses, investir à long terme, diversifier son patrimoine et optimiser son niveau de vie.
Ce second programme est né d’un constat personnel. Au fil de son parcours, Elliot Hewitt a rencontré de nombreux professionnels, entrepreneurs et traders capables de générer des revenus importants, sans pour autant parvenir à construire un patrimoine durable.
Une situation qui illustre, selon lui, les limites d’une éducation financière exclusivement concentrée sur la génération de revenus.
Les deux programmes traduisent ainsi une même conviction : savoir gagner de l’argent et savoir le gérer sont deux compétences distinctes, mais complémentaires.
Une vision de la réussite tournée vers la liberté
De ce parcours se dégage une conception de la réussite financière éloignée de la seule accumulation de signes extérieurs de richesse.
Si Elliot Hewitt ne rejette ni le confort ni les plaisirs matériels, il considère que ceux-ci doivent rester proportionnés au patrimoine, et non devenir une justification pour travailler toujours davantage.
La véritable réussite réside, selon lui, dans la capacité à choisir librement son mode de vie, son lieu de résidence, ses activités et la manière dont on utilise son temps.
Le trading, l’investissement et l’entrepreneuriat deviennent alors les différentes composantes d’un même projet : construire un capital suffisamment solide et diversifié pour ne plus dépendre de la nécessité de gagner de l’argent.
Au fond, son message dépasse les marchés financiers. L’indépendance ne se mesure pas à ce que l’on gagne, ni à ce que l’on possède, mais à la liberté que son patrimoine permet réellement d’obtenir.
Une philosophie qui s’adresse autant aux traders et investisseurs qu’aux entrepreneurs soucieux de transformer leur réussite professionnelle en richesse durable.